Domain qualitätseinbuße.de kaufen?
Wir ziehen mit dem Projekt
qualitätseinbuße.de um.
Sind Sie am Kauf der Domain
qualitätseinbuße.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qualitätseinbuße.de kaufen?
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **

Ähnliche Suchbegriffe für Betriebshaftpflicht
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
EJ.LIFE Netzteil Für Monitor, Led-anzeigeadapter, Minimale Beeinträchtigung Von Led-streifenMerkmale: 1. Hohe Qualität, OEM-kompatibel, 100 % neu. 2. Schutz vor Überlastung, Überstrom, Überspannung, Kurzschlüssen und Überhitzung. 3. Hohe Ausgangsspannung, kleine Wellenform und geringe Störungen. 4. Sicher und robust, hergestellt aus hochwertigen Komponenten und Leiterplatten. 5. Breites Anwendungsspektrum, einschließlich Displays, LED-Streifen und anderen Spezifikationen. Spezifikationen: Merkmale: 1. Hohe Qualität, OEM-kompatibel, 100 % neu. 4. Sicher und robust, hergestellt aus hochwertigen Komponenten und Leiterplatten. 5. Breites Anwendungsspektrum, Displays, Lichtleisten und weitere Spezifikationen. Spezifikationen: Material: ABS Farbe: Schwarz Eingang: 50–60 Hz Ausgang: DC 24 V 4 A/4000 mA br>Netzteil mit LED-Anzeige Größe: Ca. 11,5 × 5,0 × 3,0 cm (Adapter) Kabellänge: Ca. 120 cm Paketgewicht: 219 g Lieferumfang: 1 × Netzteil37,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bowlby, John: Bindung und Verlust 3. VerlustBindung und Verlust 3. Verlust , Trauer und Depression , Radläufe > Karosserie & Exterieur Styling , Erscheinungsjahr: 200605, Produktform: Kartoniert, Autoren: Bowlby, John, Übersetzung: Vomscheidt, Elke, Seitenzahl/Blattzahl: 479, Keyword: Bindung; Bindungstheorie; Depression; Trauer; Verlust, Fachschema: Psychologie / Emotionen, Sexualität~Thanatos~Tod~Trauer~Verlust, Fachkategorie: Psychologie: Theorien und Denkschulen~Psychologie: Emotionen~Psychologische Methodenlehre, Warengruppe: HC/Psychologie/Grundlagen (Methodik, Statistik), Fachkategorie: Umgang mit Tod und Trauer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Ernst Reinhardt Verlag, Länge: 230, Breite: 151, Höhe: 37, Gewicht: 690, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **


Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
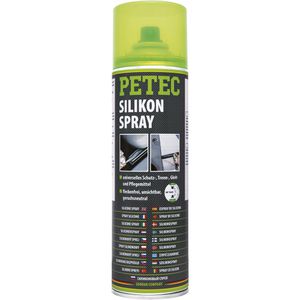
PETEC Silikonspray 70850, 360°-Ventil, reduziert Verschleiß & Abnutzung, 500mlTransparentes und fettfreies Schutz-, Schmier-, Gleit-, Trenn- und Pflegemittel Zur Wartung und Pflege von Metall-, Kunststoff- und Gummiteilen mit guter Gleitwirkung und Langzeitschutz Optimal zur Schmierung von beweglichen Teilen und verwendbar als Anti-Quietschmittel, Montagehilfe, Pflegemittel für Kunststoff-, Gummi-, & Metall, Cockpits, Reifen sowie als Motorglanz & -versiegelung Dient auch als Isolierspray da es Kriechstrom bei elektrischen Teilen verhindert Wirkt als Schutz- und Trennmittel es verhindert das Anhaften von Teilen beim Fertigungsprozess Behandelte Oberflächen erhalten Glanz und werden nicht porös Schmiert, schützt, pflegt und imprägniert dauerhaft Hervorragend geeignet als Schutz- und Nachkonservierung Gummiteile trocknen nicht mehr aus / bleiben geschmeidig Schütz vor Feuchigkeit und verhindert korrodieren Beständig gegen Wasser, Salzwasser, leichte Säuren & Basen Als Montagehilfe bei Schlauchverbindungen oder zur Kabelverlegung geeignet Geeignet für den Innen- & Außenbereich Dank 360°-Ventil, auch überkopf anwendbar Merkmale: geeignet für: Auto, Fahrrad, Gummi, Holz, Industrie, Kunststoff, Laufband, Metall Füllmenge: 500 ml weitere Produktinformationen: Inhalt: 500ml, Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H412: Schädlich für Wasserorganismen, mit langfristiger Wirkung. Enthält: Gefahrbestimmende Komponenten zur Etikettierung: Kohlenwasserstoffe, C6-C7, n-Alkane, Isoalkane, Cycloalkane, < 5% n-Hexan Kohlenwasserstoffe, C7, n-Alkane, Isoalkane, Cycloalkane Ohne ausreichende Lüftung Bildung explosionsfähiger Gemische möglich. Hinweis: Silikonspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.4,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Eunova B12 Plus zur Verringerung von MüdigkeitAnwendungsgebiet von Eunova B12 Plus zur Verringerung von MüdigkeitEunova B12 Plus zur Verringerung von Müdigkeit sind ein Nahrungsergänzungsmittel mit hochdosiertem Vitamin B12 in Kombination mit Vitaminen B1, B2 und B6. EUNOVA® B12 PLUS – MEINE ENERGIE FÜR DEN TAG* Kennen Sie das? Manchmal fühlen Sie sich einfach nur müde. Mehrfachbelastungen, Prüfungsstress, Termindruck, der eigene Anspruch, alles gut zu machen, keine Ruhe und Zeit für ausreichend Schlaf und ausgewogene Ernährung, berufliche oder private Herausforderungen – das alles kostet Energie und strapaziert das Vitamin-Konto. Eine ausreichende Versorgung mit den richtigen B-Vitaminen kann hier unterstützen. So tragen z.B. die Vitamine B12, B1, B2 und B6 zu einem normalen Energiestoffwechsel bei. Damit haben Sie auch in Zeiten höherer Anforderung eine Energiereserve für die schönen Dinge des Lebens. EUNOVA® B12 Plus enthält hochdosiertes Vitamin B12 (500 μg) in einer sinnvollen Kombination mit den B-Vitaminen B1, B2 und B6. Diese kann zur Verringerung von Müdigkeit und Ermüdung und zu einem normalen Energiestoffwechsel beitragen. EUNOVA® B12 Plus ist vegan, frei von Laktose, Gluten und Farbstoffen und hat einen leckeren Pfirsich-Maracuja Geschmack. EUNOVA® B12 Plus gibt es in praktischen Trinkfläschchen mit einfachem Drehmechanismus. Leicht zu drehen. Leicht einzunehmen. Die Einnahme von Eunova® B12 Plus ist einfach – auch von unterwegs. Verschlusskappe im Uhrzeigersinn drehen, bis sich die Schutzkammer mit dem Pulver öffnet. Fläschchen gut schütteln, um das Pulver und die Flüssigkeit zu mischen. Verschlusskappe gegen den Uhrzeigersinn drehen, Fläschchen öffnen und die Flüssigkeit trinken. HÄUFIGE FRAGEN & ANTWORTEN Wann sollte man EUNOVA® B12 Plus am besten anwenden? Morgens vor dem Frühstück. Am schnellsten und besten werden B-Vitamine16,67 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
-
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
-
EJ.LIFE Netzteil Für Monitor, Led-anzeigeadapter, Minimale Beeinträchtigung Von Led-streifenMerkmale: 1. Hohe Qualität, OEM-kompatibel, 100 % neu. 2. Schutz vor Überlastung, Überstrom, Überspannung, Kurzschlüssen und Überhitzung. 3. Hohe Ausgangsspannung, kleine Wellenform und geringe Störungen. 4. Sicher und robust, hergestellt aus hochwertigen Komponenten und Leiterplatten. 5. Breites Anwendungsspektrum, einschließlich Displays, LED-Streifen und anderen Spezifikationen. Spezifikationen: Merkmale: 1. Hohe Qualität, OEM-kompatibel, 100 % neu. 4. Sicher und robust, hergestellt aus hochwertigen Komponenten und Leiterplatten. 5. Breites Anwendungsspektrum, Displays, Lichtleisten und weitere Spezifikationen. Spezifikationen: Material: ABS Farbe: Schwarz Eingang: 50–60 Hz Ausgang: DC 24 V 4 A/4000 mA br>Netzteil mit LED-Anzeige Größe: Ca. 11,5 × 5,0 × 3,0 cm (Adapter) Kabellänge: Ca. 120 cm Paketgewicht: 219 g Lieferumfang: 1 × Netzteil37,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bowlby, John: Bindung und Verlust 3. VerlustBindung und Verlust 3. Verlust , Trauer und Depression , Radläufe > Karosserie & Exterieur Styling , Erscheinungsjahr: 200605, Produktform: Kartoniert, Autoren: Bowlby, John, Übersetzung: Vomscheidt, Elke, Seitenzahl/Blattzahl: 479, Keyword: Bindung; Bindungstheorie; Depression; Trauer; Verlust, Fachschema: Psychologie / Emotionen, Sexualität~Thanatos~Tod~Trauer~Verlust, Fachkategorie: Psychologie: Theorien und Denkschulen~Psychologie: Emotionen~Psychologische Methodenlehre, Warengruppe: HC/Psychologie/Grundlagen (Methodik, Statistik), Fachkategorie: Umgang mit Tod und Trauer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Ernst Reinhardt Verlag, Länge: 230, Breite: 151, Höhe: 37, Gewicht: 690, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Terfloth, Karin: Inklusiver Unterricht bei kognitiver BeeinträchtigungInklusiver Unterricht bei kognitiver Beeinträchtigung , Praxistipps für Lehrkräfte , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20250512, Titel der Reihe: Inklusiver Unterricht kompakt##, Autoren: Terfloth, Karin~Cesak, Henrike, Edition: REV, Auflage: 25002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 74, Abbildungen: 11 Abbildungen 11 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Inklusion; Sonderpädagogik; geistige Behinderung, Fachschema: Inklusion / Unterrichtsmaterial~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Inklusion~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Grundschule und Sekundarstufe I~Sonderpädagogik~Didaktische Kompetenz und Lehrmethoden, Interesse Alter: In Bezug auf Menschen mit sichtbaren oder verborgenen Behinderungen oder Beeinträchtigungen, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 10, Gewicht: 339, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
-
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.